
Lo más importante de un vistazo:
- La balance y la cuenta de resultados forman en conjunto la base de las cuentas anuales de una empresa.
- El balance muestra los activos, las deudas y los fondos propios en un momento determinado, mientras que la cuenta de resultados refleja el éxito económico de un período.
- Ambas cuentas están estrechamente vinculadas: el beneficio o la pérdida del ejercicio de la cuenta de resultados modifica los fondos propios en el balance.
- La estructura de la cuenta de resultados muestra dónde gana dinero una empresa y qué costes se generan.
- Los indicadores derivados del balance y de la cuenta de resultados ayudan a evaluar la capacidad de generación de beneficios y la estabilidad de una empresa.
- La interpretación correcta de estas cifras permite una evaluación sólida de la situación financiera de una empresa.
¿Qué son el balance y la cuenta de resultados?
El balance y la cuenta de resultados son los componentes centrales de las cuentas anuales de una empresa y figuran entre los instrumentos más importantes de la información financiera. El balance muestra la estructura patrimonial y de capital en un momento determinado, mientras que la cuenta de resultados refleja el éxito económico de un período.
En la contabilidad suiza, las cuentas anuales constituyen la base para ofrecer transparencia sobre la situación financiera de una empresa. Normalmente constan de tres elementos:
- Balance
- Cuenta de resultados
- Anexo
Además del balance y de la cuenta de resultados, el anexo también forma parte de las cuentas anuales. Contiene explicaciones adicionales sobre partidas concretas y complementa las dos cuentas centrales con más información.
Un principio básico del balance es la denominada ecuación del balance. Describe la relación entre los activos y la financiación y garantiza que todo balance esté equilibrado.
| Lado del balance | Contenido |
| Activo | Activos de la empresa (p. ej., medios líquidos, cuentas por cobrar, inmovilizado) |
| Pasivo | Financiación de estos activos mediante capital ajeno y capital propio |
Esta estructura puede resumirse en una fórmula sencilla:
Activo = Pasivo + fondos propios
El balance muestra así siempre un equilibrio entre los activos de una empresa y su financiación.
¿Qué muestra el balance?
El balance presenta la situación financiera de una empresa en un momento determinado, generalmente al final de un ejercicio. Muestra qué activos existen y cómo se han financiado.
Las partidas típicas del activo son, por ejemplo:
- medios líquidos
- cuentas por cobrar a clientes
- existencias
- máquinas o inmuebles
En el pasivo se presentan las fuentes de capital:
- Capital ajeno, como préstamos o deudas
- Fondos propios de los propietarios o accionistas
El balance proporciona principalmente información sobre la estructura y estabilidad de las finanzas de la empresa.
¿Qué muestra la cuenta de resultados?
La cuenta de resultados, a menudo denominada también cuenta de pérdidas y ganancias (PyG) , muestra la evolución económica de una empresa dentro de un período determinado.
Enfrenta dos magnitudes centrales:
- Ingresos, por ejemplo ventas por suministros y servicios
- Gastos, tales como costes de material, de personal u operativos
De esta comparación resulta el resultado del período:
- Beneficio del ejercicio, cuando los ingresos son superiores a los gastos
- Pérdida del ejercicio, cuando predominan los gastos
La cuenta de resultados muestra así cuán rentable trabaja una empresa durante un ejercicio y constituye la base para análisis más avanzados de la evolución empresarial.
¿Cómo se relacionan el balance, la cuenta de resultados y los fondos propios?
El beneficio o la pérdida del ejercicio procedente de la cuenta de resultados modifica los fondos propios en el balance. Por ello, ambas cuentas están directamente interconectadas y, conjuntamente, forman un sistema cerrado de información financiera.
En la práctica, esto significa: la cuenta de resultados muestra cómo evoluciona económicamente una empresa, mientras que el balance muestra cómo repercute esta evolución en los activos y en la estructura de capital.
Si, por ejemplo, una empresa genera un beneficio, aumentan los fondos propios. Si, en cambio, se produce una pérdida, los fondos propios se reducen en consecuencia. De este modo se hace visible cómo los resultados operativos repercuten directamente en los fondos propios y en la estructura de capital de una empresa.
La relación entre ambas cuentas puede representarse de forma simplificada así:
| Operación en el ejercicio | Efecto sobre los fondos propios |
| Beneficio del ejercicio | Los fondos propios aumentan |
| Pérdida del ejercicio | Los fondos propios disminuyen |
| Distribución de beneficios | Los fondos propios disminuyen |
Esta conexión es un elemento central de la contabilidad, ya que garantiza que la evolución económica de una empresa pueda seguirse a lo largo de varios años.
En la práctica, esto significa que el balance y la cuenta de resultados nunca deben analizarse de forma aislada. Solo su análisis conjunto muestra cómo repercuten los resultados operativos a largo plazo en la estabilidad financiera de una empresa.
«La conexión entre la cuenta de resultados y los fondos propios hace visible cómo los resultados operativos repercuten a largo plazo en la estructura financiera de una empresa.» – Curd Fasching, fiduciario
¿Por qué es importante esta conexión para las empresas?
La vinculación de la cuenta de resultados y el balance garantiza que la evolución económica de una empresa se presente de forma transparente.
Relaciones típicas son, por ejemplo:
- Los beneficios aumentan los fondos propios y refuerzan la base financiera de una empresa.
- Las pérdidas reducen los fondos propios y pueden influir en la estabilidad a largo plazo.
- Las distribuciones de beneficios también modifican los fondos propios, aunque no se originan en la actividad operativa.
Para las empresas esto significa que los resultados operativos siempre tienen también efectos a largo plazo sobre la estructura de capital.
Quien analiza conjuntamente el balance y la cuenta de resultados puede reconocer mejor, por tanto,
- cuán sostenible opera una empresa,
- cuán estable es la estructura de capital y
- cómo evoluciona la situación financiera a lo largo de varios años.
¿Cómo se estructura típicamente una cuenta de resultados?
La cuenta de resultados enfrenta los ingresos y los gastos de un período y muestra si una empresa obtiene beneficio o pérdida. Su estructura también hace visible qué fuentes de ingresos y qué bloques de costes influyen de manera significativa en el resultado anual.
En la práctica, la cuenta de resultados suele estructurarse de modo que lleve desde el negocio operativo hasta el resultado del período. Suele comenzar con los ingresos por ventas y, a continuación, muestra los principales bloques de gasto.
A ello siguen partidas que pueden influir adicionalmente en el resultado, como amortizaciones o efectos financieros. Al final figura el resultado del ejercicio, que posteriormente repercute en el balance a través de los fondos propios.
Para poder «leer» rápidamente una cuenta de resultados, resulta útil este orden mental:
- Ingresos (¿de dónde viene el dinero?)
- Gastos (¿dónde se generan los gastos?)
- otros elementos del resultado (¿qué distorsiona/desplaza el resultado?)
- Resultado del ejercicio (beneficio o pérdida)
¿Qué ingresos se muestran en la cuenta de resultados?
Los ingresos reflejan las prestaciones económicas de una empresa. En la mayoría de las pymes, los ingresos netos por suministros y servicios constituyen la partida central. Según el modelo de negocio, se añaden otros ingresos de explotación, por ejemplo, procedentes de ingresos accesorios.
Además, las variaciones de existencias pueden ser relevantes (especialmente en almacenamiento o producción). Esta partida es importante porque puede influir en el resultado aunque no necesariamente fluya dinero en el mismo momento.
Partidas típicas de ingresos son:
- Ingresos por ventas/ingresos netos por suministros y servicios
- otros ingresos de explotación
- variaciones de existencias (si son relevantes)
¿Qué gastos influyen en el resultado?
Los gastos muestran qué recursos ha empleado una empresa para prestar sus servicios. Para muchas empresas, el gasto de personal y los otros gastos de explotación son los bloques mayores; en el comercio y la producción, el gasto de material o de mercancías es, además, central.
Aquí es menos importante cada partida detallada que comprender qué bloques de costes impulsan la rentabilidad y cómo evolucionan en relación con las ventas.
Bloques típicos de gasto son:
- Gasto de material o de mercancías
- Gasto de personal
- Otros gastos de explotación (p. ej., alquiler, TI, marketing, administración)
¿Qué otras partidas influyen en el resultado?
Además de los ingresos y gastos operativos, otras partidas repercuten en el resultado del ejercicio. Las amortizaciones reflejan el consumo de valor de los activos a lo largo del tiempo y pueden marcar fuertemente el resultado, sin que en ese momento se produzca un pago. El resultado financiero (p. ej., gasto por intereses) muestra efectos de la financiación y de la inversión de dinero.
A ello se añaden en algunos años efectos extraordinarios o únicos. A la hora de interpretarlos, conviene considerarlos conscientemente como casos especiales para que la evolución operativa no quede «oculta».
¿Qué significa una cuenta de resultados de uno o de varios niveles?
En una cuenta de resultados de un solo nivel todos los ingresos y gastos se reúnen en una única presentación, de modo que el resultado del ejercicio es visible directamente. Una cuenta de resultados de varios niveles muestra, además, resultados intermedios. En la práctica, esto suele ser más útil, ya que permite separar mejor los efectos operativos y no operativos.
Resultados intermedios típicos son, por ejemplo, el resultado de explotación o el resultado antes de impuestos (EBT). Estos niveles ayudan, en particular a CFOs y responsables financieros, a identificar más rápidamente las causas de los cambios en el resultado.
¿Cuál es la diferencia entre el método del coste total y el método del coste de ventas?
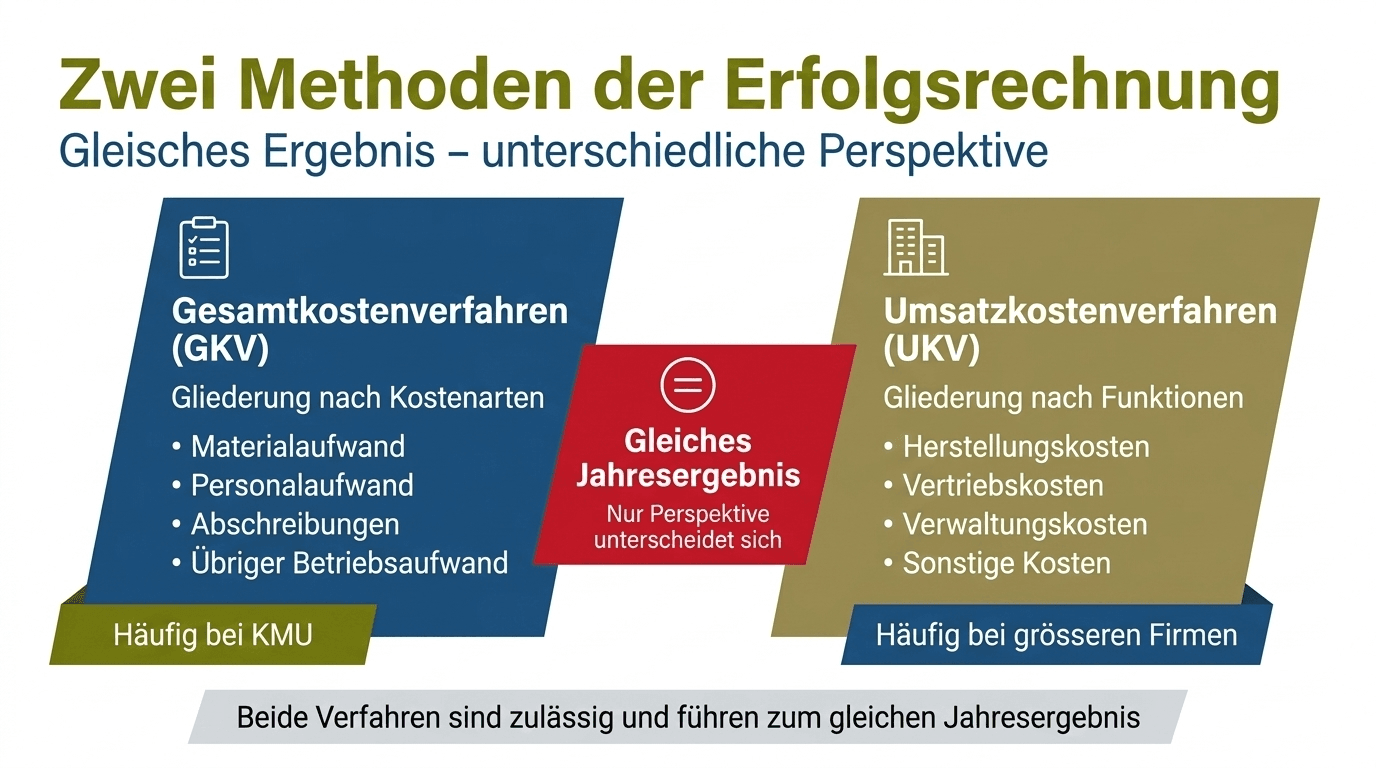
El método del coste total (GKV) y el método del coste de ventas (UKV) son dos formas de presentación diferentes de la cuenta de resultados. Ambos conducen al mismo resultado del ejercicio, pero se diferencian en cómo se estructuran y se presentan los gastos.
La diferencia no radica en el resultado en sí, sino en la perspectiva sobre los costes. Mientras que el método del coste total clasifica los costes por tipos de coste, el método del coste de ventas los clasifica según las funciones dentro de la empresa.
| Característica | Método del coste total (GKV) | Método del coste de ventas (UKV) |
| Principio básico | Los costes se presentan según los tipos de coste | Los costes se presentan según las funciones de la empresa |
| Perspectiva | ¿Qué tipos de costes se generan en la empresa? | ¿En qué áreas se generan los costes? |
| Estructura típica | Material, personal, amortizaciones, otros gastos | Producción, ventas, administración |
| Uso | Frecuente en pymes | Frecuente en empresas más grandes o activas internacionalmente |
| Base de datos | Derivable directamente de la contabilidad financiera | Generalmente requiere una contabilidad de costes adicional |
En Suiza, muchas pequeñas y medianas empresas utilizan el método del coste total, ya que puede derivarse directamente de la contabilidad financiera y requiere menos contabilidad de costes adicional. Sin embargo, ambos métodos están permitidos y, en última instancia, conducen al mismo resultado del ejercicio.
«La elección entre el método del coste total y el del coste de ventas afecta principalmente a la perspectiva sobre la estructura de costes de una empresa, no al resultado en sí.» – explica Curd Fasching
¿Cómo funciona el método del coste total (GKV)?
En el método del coste total, los gastos se clasifican según su naturaleza. La cuenta de resultados muestra, por tanto, qué tipos de costes se han generado en la empresa, independientemente de a qué área de la empresa puedan asignarse.
Los tipos de coste típicos son, por ejemplo:
- Gasto de material o de mercancías
- Gasto de personal
- Amortizaciones
- Otros gastos de explotación
Una ventaja de este método radica en su proximidad a la contabilidad financiera. Dado que los tipos de coste proceden directamente de las cuentas de la contabilidad, la cuenta de resultados puede elaborarse con relativa facilidad. Al mismo tiempo, esta presentación muestra claramente cómo evoluciona la estructura de costes de una empresa.
¿Cómo funciona el método del coste de ventas (UKV)?
En el método del coste de ventas, los costes se clasifican según su función en la empresa. La cuenta de resultados muestra así en qué áreas de una empresa se generan costes.
Los ámbitos funcionales típicos son, por ejemplo:
- Producción o fabricación
- Ventas
- Administración
Esta presentación facilita especialmente el análisis de la rentabilidad de áreas específicas de la empresa. Por este motivo, el método del coste de ventas se utiliza con frecuencia en empresas más grandes o activas internacionalmente.
¿Qué formas de presentación existen en la práctica?
Independientemente de que una empresa utilice el método del coste total o el del coste de ventas, la cuenta de resultados puede presentarse de diferentes maneras.
A menudo se utiliza una forma escalonada, en la que se muestran diferentes resultados intermedios uno debajo de otro. Esto permite seguir la evolución del resultado paso a paso.
Como alternativa, existe la forma de informe o forma de cuenta, más orientada a la estructura de la contabilidad y utilizada con frecuencia para análisis internos detallados.
Lo importante es que la forma de presentación no modifica el resultado, sino únicamente el modo en que se estructuran y se presentan las informaciones.
¿Qué indicadores pueden derivarse de la cuenta de resultados?
De la cuenta de resultados pueden derivarse indicadores clave que ayudan a evaluar la capacidad económica de una empresa. Muestran cuán rentable trabaja una empresa, cómo evoluciona su estructura de costes y cuán sostenible es su capacidad de generación de beneficios a lo largo de varios períodos.
Mientras que la cuenta de resultados presenta el resultado de un período, los indicadores permiten un análisis sistemático y una comparación a lo largo de varios años. Ayudan a reconocer a tiempo las tendencias y a clasificar mejor el rendimiento operativo.
Los indicadores derivados de la cuenta de resultados suelen combinarse con indicadores del balance. Solo esta consideración conjunta permite una evaluación sólida de la situación financiera de una empresa.
¿Qué papel desempeñan los indicadores de resultado operativo?
Los indicadores de resultado operativo muestran cuán exitosamente trabaja una empresa con su actividad principal. Se centran en el rendimiento operativo y, en parte, excluyen determinados efectos puntuales.
Entre los indicadores más conocidos se encuentran, por ejemplo:
- Beneficio bruto o margen bruto
- EBIT (Earnings Before Interest and Taxes)
- EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortisation)
Estos indicadores ayudan a evaluar la capacidad de generación de beneficios operativa de una empresa y a comparar su evolución a lo largo de varios períodos.
Una explicación detallada de estos indicadores y de sus diferencias está disponible en el artículo de Auditrium sobre EBIT vs. EBITDA.
¿Qué indicadores de balance complementan el análisis de resultados?
Para un análisis exhaustivo, la cuenta de resultados por sí sola no es suficiente. Los indicadores del balance aportan información adicional sobre la estabilidad financiera y la estructura de capital de una empresa.
Ejemplos típicos son:
- Ratio de fondos propios, que muestra la proporción de los fondos propios en el capital total
- Grados de liquidez, que miden la capacidad de una empresa para cumplir con obligaciones a corto plazo
La combinación de indicadores de resultados y de balance permite evaluar tanto la rentabilidad como la estabilidad financiera de una empresa.
¿Cómo surgen el balance y la cuenta de resultados en el marco del cierre anual?
El balance y la cuenta de resultados se elaboran a partir de la contabilidad corriente de una empresa y se finalizan en el marco del cierre anual. En este proceso se agrupan y revisan las transacciones comerciales de un ejercicio y se delimitan y valoran correctamente mediante diversos trabajos de cierre.
Durante el año, todas las transacciones comerciales se registran en la contabilidad financiera. Al final del período contable tiene lugar el cierre anual, en el que estos datos se revisan, completan y estructuran. El objetivo es presentar la situación económica de una empresa de la forma más precisa posible.
Entre los trabajos más importantes en el marco del cierre anual figuran en particular:
- Conciliación de cuentas, para garantizar que todos los asientos se hayan registrado correctamente
- Periodificaciones, para que los ingresos y gastos se asignen al período contable correcto
- Valoraciones y amortizaciones, para presentar los activos de forma realista
Solo después de estos pasos se elaboran el balance definitivo y la cuenta de resultados.
«El cierre anual es más que una obligación formal. Garantiza que el balance y la cuenta de resultados reflejen la realidad económica de una empresa de la forma más correcta posible.» – Curd Fasching, fiduciario
¿Qué papel desempeñan las periodificaciones?
Las periodificaciones aseguran que los ingresos y los gastos se asignen al período contable correcto. Sin estos ajustes, las transacciones comerciales podrían aparecer en el ejercicio equivocado y distorsionar el resultado.
Ejemplos típicos de este tipo de periodificaciones son las partidas transitorias:
- Activos transitorios, cuando los gastos ya se han pagado pero económicamente corresponden al siguiente período. También incluyen créditos que económicamente ya corresponden a la empresa, pero cuyo pago no se efectuará hasta un período posterior.
- Pasivos transitorios, cuando las prestaciones ya se han realizado pero el pago se efectúa posteriormente. También incluyen obligaciones para las que hasta la fecha de balance aún no se ha recibido factura, pero que económicamente ya se han devengado.
Estas periodificaciones garantizan que la cuenta de resultados refleje el transcurso económico real de un ejercicio. Precisamente en el caso de periodificaciones y del análisis continuo de las cifras, un reporting estructurado como Analise Franci puede ayudar a hacer transparentes estos efectos y a detectar a tiempo las tendencias.
¿Por qué son importantes las valoraciones y las amortizaciones?
Los activos de una empresa cambian su valor con el tiempo. Por ejemplo, los inmovilizados pierden valor debido al uso o al progreso tecnológico.
Las amortizaciones tienen en cuenta esta pérdida de valor en la cuenta de resultados y distribuyen el coste de adquisición de un activo a lo largo de su vida útil. De este modo, el resultado del ejercicio se presenta de forma más realista.
También pueden ser necesarias correcciones de valor cuando los activos pierden valor de forma duradera. Estos ajustes garantizan que el balance y la cuenta de resultados reflejen la situación económica de una empresa de la forma más fiel posible a la realidad.
¿Cómo utilizan las empresas el balance y la cuenta de resultados para el análisis?
El balance y la cuenta de resultados proporcionan información clave sobre la evolución financiera de una empresa. Juntos muestran cuán rentable trabaja una empresa, cuán estable es su financiación y cómo cambian los activos y la estructura de capital a lo largo del tiempo.
Mientras que la cuenta de resultados hace visible principalmente la situación de resultados de un período, el balance muestra la estructura financiera y la estabilidad de una empresa. En la práctica, el balance y la cuenta de resultados sirven por tanto de base para cuestiones empresariales centrales, por ejemplo, sobre la evolución de las ventas, la estructura de costes, la financiación o los fondos propios.
De este modo, pueden identificarse desarrollos clave en una empresa, como cambios en la rentabilidad, en la estructura de costes, en la financiación o en los fondos propios.
¿Qué papel desempeña la cuenta de resultados en el análisis de la empresa?
La cuenta de resultados muestra cómo evolucionan las ventas, los costes y el resultado dentro de un período contable. Esto permite extraer conclusiones importantes sobre la capacidad económica de una empresa.
Especialmente relevantes son cuestiones como:
- ¿Cómo evolucionan las ventas a lo largo de varios años?
- ¿Qué bloques de costes influyen más en la rentabilidad?
- ¿Queda un beneficio sostenible después de deducir todos los costes?
La cuenta de resultados ayuda así a evaluar la capacidad operativa de una empresa y a detectar a tiempo cambios en el modelo de negocio o en la estructura de costes.
¿Qué indicios aporta el balance sobre la estabilidad?
Mientras que la cuenta de resultados muestra el éxito económico, el balance aporta indicios importantes sobre la financiación, la estructura de capital y la viabilidad a largo plazo de una empresa.
Del balance pueden deducirse, entre otras, las siguientes evoluciones:
- ¿Cuál es la proporción de los fondos propios en el capital total?
- ¿Hasta qué punto se financia una empresa con capital ajeno?
- ¿Qué activos constituyen la base de la actividad empresarial?
El análisis de estos factores ayuda a comprender mejor la estabilidad a largo plazo de una empresa y a identificar cambios en la estructura financiera.
¿Cómo se leen e interpretan correctamente el balance y la cuenta de resultados?
El balance y la cuenta de resultados no solo proporcionan cifras, sino que permiten un diagnóstico de la situación financiera de una empresa. Quien lee sistemáticamente ambas cuentas reconoce pronto tendencias, riesgos y relaciones económicas.
No solo es decisivo el resultado presentado, sino también la evolución de las estructuras de ingresos y costes subyacentes.
En la práctica, tiene sentido no analizar las dos cuentas de forma aislada, sino vincularlas sistemáticamente. La cuenta de resultados muestra primero cuán rentable trabaja una empresa dentro de un período. El balance complementa esta perspectiva mostrando cómo repercuten estos resultados en los activos, las deudas y los fondos propios.
Por ello, un análisis estructurado suele comenzar con la cuenta de resultados y, a continuación, se complementa con el balance.
«Las cifras de las cuentas anuales solo despliegan su verdadero valor mediante la interpretación. No solo importa el resultado, sino la evolución y los impulsores subyacentes.» – dice Curd Fasching
¿Qué preguntas deben plantearse al leer la cuenta de resultados?
Al analizar la cuenta de resultados, se trata en primer lugar de comprender de dónde procede el éxito económico de una empresa y qué factores influyen en el resultado.
Entre las preguntas orientativas útiles se encuentran, entre otras:
- ¿Evolucionan las ventas y los costes de forma estable a lo largo de los años o se observan fuertes fluctuaciones?
- ¿Qué bloques de costes influyen especialmente en el resultado?
- ¿Queda un beneficio sostenible después de deducir todos los gastos?
Estas preguntas ayudan a evaluar mejor la capacidad operativa de una empresa y a detectar con antelación cambios en el modelo de negocio o en la estructura de costes.
¿Qué indicios aporta el balance sobre la estabilidad y el riesgo?
Tras analizar la situación de resultados, el balance aporta indicios importantes sobre la estabilidad financiera de una empresa.
En este contexto, tres aspectos se sitúan especialmente en primer plano:
- la estructura de capital, es decir, la relación entre fondos propios y capital ajeno
- la estructura de activos, por ejemplo, la proporción de inmovilizado y activo corriente
- la liquidez, es decir, la capacidad de cumplir las obligaciones a corto plazo
Estos factores muestran cuán sólida es la base financiera de una empresa y cuán bien puede reaccionar ante cambios económicos.
¿Qué señales de alerta pueden mostrar el balance y la cuenta de resultados?
Un análisis conjunto del balance y de la cuenta de resultados también puede señalar a tiempo posibles riesgos.
Señales de alerta típicas pueden ser, por ejemplo:
- márgenes decrecientes a pesar de ventas estables
- un fuerte aumento de la proporción de capital ajeno
- efectos extraordinarios o únicos recurrentes en el resultado
Este tipo de evoluciones no implican necesariamente un problema, pero deberían analizarse con mayor detalle. Pueden ser indicios de que la estructura de costes está cambiando, de que aumentan las inversiones o de que el modelo de negocio de una empresa está evolucionando.